万控智造(股票代码:603070,旗下核心子公司万控电气)作为国内电气机柜领域的知名企业,近年来在资本市场备受关注。在其亮丽的营收规模背后,家族控股高度集中、税收补贴依赖度较高以及主营产品毛利率持续下滑等风险,正逐渐成为投资者关注的焦点。
一、家族控股八成,公司治理结构引关注
万控智造的股权结构呈现出典型的家族企业特征。公司实际控制人及其家族成员合计持有约八成的股份,股权高度集中。这种结构虽然有利于决策效率,但也存在一定的治理风险:
- 决策权力集中:家族成员在董事会和管理层占据关键职位,外部股东话语权相对有限,可能影响公司治理的制衡机制。
- 关联交易风险:家族控制下,公司与关联方之间的交易需格外关注透明度和公允性。
- 中小股东权益保护:高度集中的股权可能使得中小股东在公司重大决策中难以发挥有效影响。
分析人士指出,尽管万控智造已建立独立董事等制度,但在实际运营中,家族意志仍占主导地位,投资者需关注公司治理的规范化进程。
二、税收补贴占比较高,盈利质量存疑
财务数据显示,万控智造近年来获得的税收优惠和政府补贴在利润总额中占比较高。以旗下核心企业万控电气为例,其享受的高新技术企业所得税优惠、地方性财政扶持等,对净利润贡献显著。
- 税补依赖度:若剔除税收补贴影响,公司实际盈利能力将有所下降,盈利质量需进一步审视。
- 政策变动风险:税收优惠政策具有不确定性,一旦国家或地方政策调整,公司业绩可能面临较大波动。
- 可持续发展能力:过度依赖外部政策支持,反映出公司自身“造血”能力或存在短板。
业内专家提醒,投资者应关注公司扣非后净利润的变化,以更真实地评估其经营水平。
三、主营产品毛利率下滑,市场竞争加剧
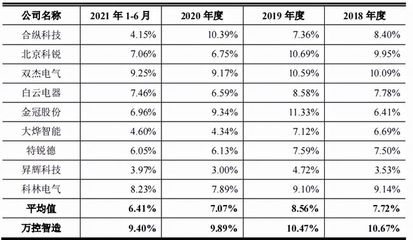
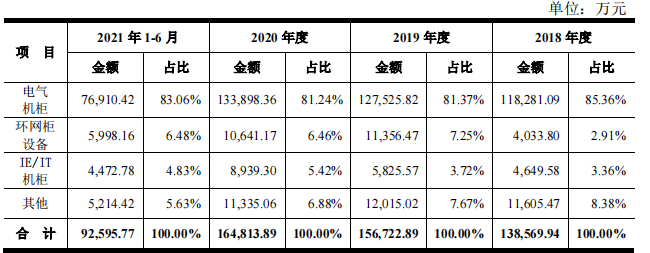
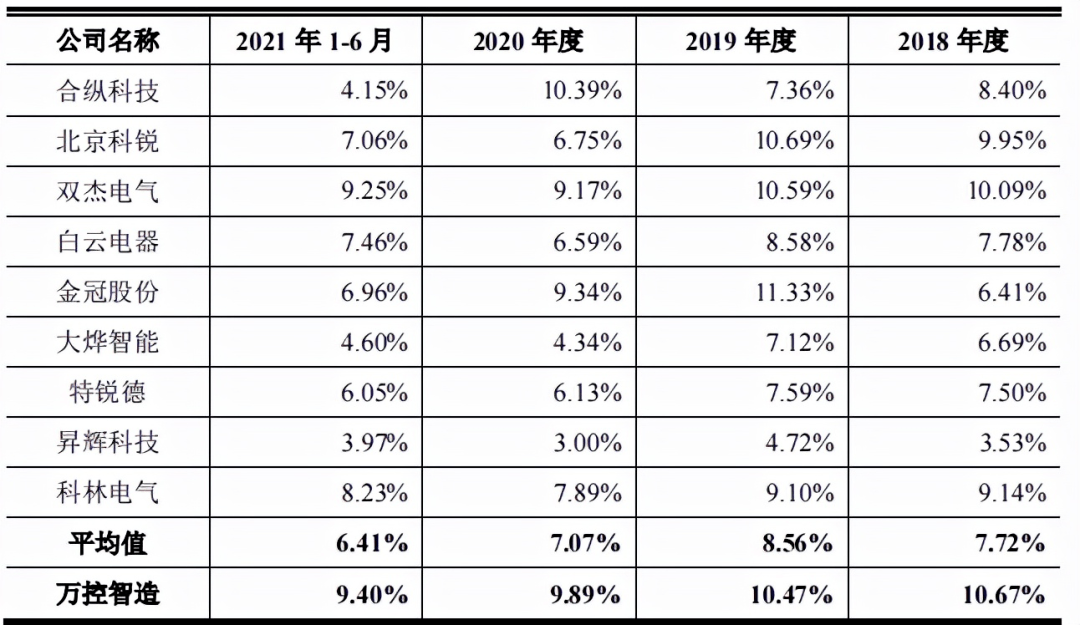
万控智造及万控电气的主营产品——电气机柜、配电设备等,近年来毛利率呈现下滑趋势。具体原因包括:
- 原材料成本上升:钢材、铜材等主要原材料价格波动,直接挤压利润空间。
- 行业竞争激烈:电气机柜领域门槛相对较低,参与者众多,价格战频发,导致产品售价承压。
- 产品同质化:中低端产品差异化不足,难以形成高溢价,整体盈利水平受限。
- 下游需求波动:受宏观经济及固定资产投资增速放缓影响,部分下游行业需求减弱。
尽管公司正积极向智能化、高端化方向转型,但短期内毛利率回升仍面临挑战。如果毛利率持续下滑,将对公司整体盈利能力和市场估值产生不利影响。
四、与展望
万控智造及其子公司万控电气在家电、电力、通信等领域的机柜产品中占据一定市场份额,但家族控股八成、税收补贴占比高、主营产品毛利率下滑三大问题相互交织,构成公司发展的潜在风险。
公司需在以下方面发力:
- 优化治理结构:引入更多外部战略投资者,提升决策透明度。
- 降低税补依赖:通过技术创新和成本管控,增强自主盈利能力。
- 提升产品附加值:加大研发投入,向智能配电、数字化解决方案等高毛利领域延伸。
- 拓展市场空间:把握新能源、数据中心等新兴需求,对冲传统领域波动。
投资者在关注万控智造成长潜力的也应警惕上述风险因素,理性评估其长期投资价值。