国内配电设备生产商万控智造(万控电气)正式向沪市主板发起冲击,其招股说明书披露的募资扩产计划引发市场广泛关注。在行业竞争日趋激烈、下游需求增速存疑的背景下,万控智造拟通过资本市场“疯狂”扩充产能,其合理性、必要性与未来产能消化能力,成为监管问询与投资者审视的核心焦点。
一、公司速览:配电设备领域的“隐形玩家”
万控智造(全称“万控智造股份有限公司”,品牌常以“万控电气”示人)主营业务为配电开关控制设备及相关零部件的研发、生产与销售,核心产品包括高压开关柜、环网柜、柱上开关、箱式变电站等,广泛应用于电网、工业、建筑、新能源等领域。公司长期服务于国家电网、南方电网及大型工业用户,在细分市场中具备一定份额和客户基础。
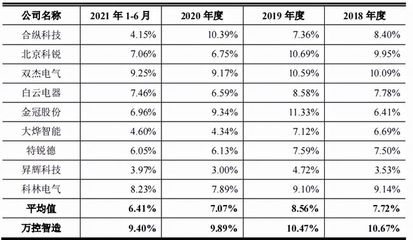
从财务数据看,报告期内公司营收与净利润呈现波动增长态势,但毛利率受原材料价格波动、行业价格战影响有所承压。在此背景下,公司急需通过上市融资来优化财务结构、升级产线并扩大规模,以巩固竞争地位。
二、募资计划:“疯狂”扩产为哪般?
根据招股书披露,万控智造本次拟公开发行不超过XX万股,募集资金主要用于以下几个方向:
- 智能化生产基地建设项目:新增高压开关柜、环网柜等核心产品产能,引入自动化生产线与智能仓储系统;
- 研发中心升级项目:提升一二次融合、环保气体绝缘等前沿技术研发能力;
- 补充流动资金:缓解营运资金压力,支撑业务规模扩张。
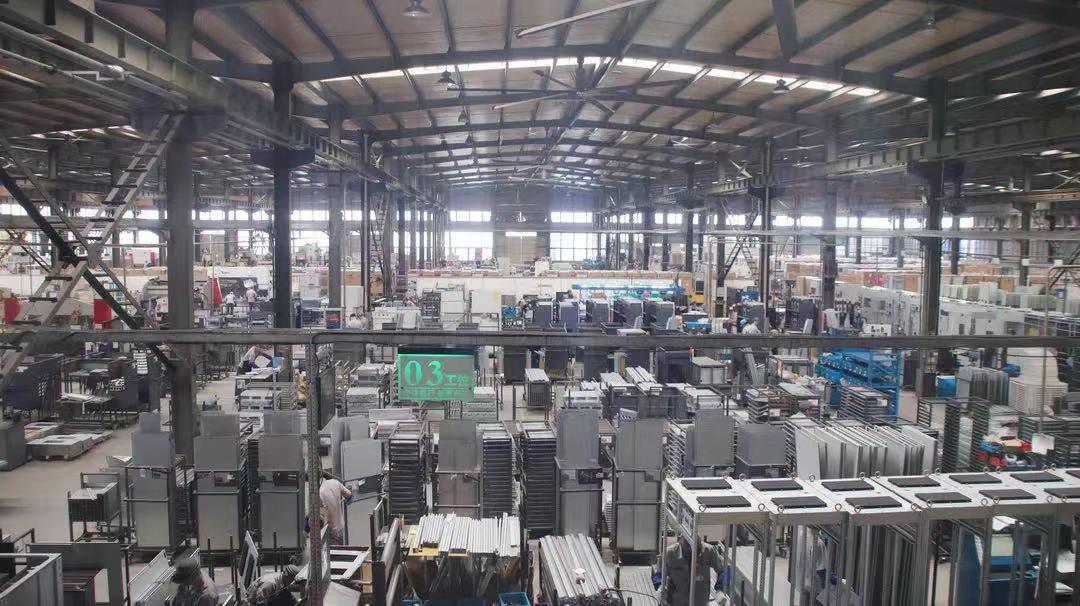
其中,生产基地扩产项目无疑是募资“大头”。在现有产能利用率并非饱和的情况下,公司仍计划大幅新增产能,其激进程度被部分市场人士形容为“疯狂扩产”。这不禁让人追问:新增产能谁来消化?
三、扩产逻辑:需求驱动还是上市“圈钱”冲动?
公司方面给出的扩产理由主要包括:
- 行业趋势:新型电力系统建设、配电网改造升级、新能源并网带来配电设备需求增量;
- 产品升级:环保气体柜、一二次融合智能设备等高端产品替代传统产品,需要新产能支撑;
- 规模效应:通过扩产降低单位成本,提升对上游议价能力与订单交付能力。
反对声音与潜在风险同样不容忽视:
其一,行业竞争白热化。配电设备行业集中度较低,价格战频发,万控智造面临施耐德、ABB、正泰、德力西等国内外巨头的挤压,毛利率与市场份额保卫战并不轻松。
其二,产能利用率存疑。若报告期内公司主要产品产能利用率未持续满载,甚至存在下滑趋势,则新增产能将进一步拉低整体利用率,造成固定资产闲置与折旧压力。
其三,下游投资周期性。电网投资、房地产及工业投资均具有周期波动性,若宏观经济增速放缓或电网投资节奏调整,需求端恐难同步匹配产能扩张速度,导致“产能过剩”风险积聚。
其四,募资必要性争议。若公司账面资金较为充裕、资产负债率处于合理水平,却仍大举融资补流与扩产,难免让市场质疑其上市动机是否纯粹,是否存在“过度融资”或“圈钱”倾向。
四、产能消化路径:纸上谈兵还是切实可行?
要回答“扩产能否消化”,关键看两条腿:订单与渠道。
从订单端看,万控智造需证明其已锁定或可预期获取足够订单。招股书中若仅以“行业空间广阔”“ 国家政策支持”等宏观叙事作为消化依据,而缺乏具体客户意向、中标合同或框架协议支撑,其说服力将大打折扣。监管层通常会关注:新增产能对应的目标客户是谁?在手订单覆盖率多少?产能爬坡期如何避免亏损?
从渠道端看,公司需展示其销售网络拓展能力。若现有客户集中度较高(如前五大客户占营收比例较大),则新增产能能否借助新客户、新区域或新应用场景实现有效分流,存在较大不确定性。尤其在新能源、储能等新兴领域,公司是否具备足够的技术储备与市场准入资质,亦是关键变量。
募投项目的建设周期与达产节奏也至关重要。若项目建设期较长(如2-3年),而市场需求在此期间发生不利变化,则项目效益可能大幅低于预期,甚至拖累公司整体盈利。
五、监管关注焦点与投资者视角
对于万控智造的IPO申请,监管层尤其会关注以下几点:
- 产能利用率和产销率:现有产能是否充分利用?新增产能是否与市场需求增速匹配?
- 募投项目必要性及合理性:是否存在重复建设、过度扩张?
- 募资规模与补流比例:补充流动资金是否显著超过实际需求?
- 行业竞争格局与公司核心竞争力:技术、品牌、渠道能否支撑持续扩张?
- 业绩可持续性:营收与利润增长是否稳定?是否存在上市后业绩变脸风险?
对投资者而言,需理性看待配电设备赛道的长期景气度与短期竞争压力,警惕以下风险:
- 产能过剩风险:行业整体扩产可能导致供过于求,引发价格战与利润率下滑;
- 政策与投资周期风险:电网投资波动直接影响设备招标量;
- 应收账款与现金流风险:行业特性导致回款周期长,扩产会进一步加大资金占用;
- 技术迭代风险:环保、智能、一二次融合等趋势若跟进不力,将被市场边缘化。
六、结论:扩产诚可期,逻辑需验证
万控智造冲击沪市主板,既是公司发展历程中的重要一步,也是对其战略判断力、经营质量与资本市场沟通能力的一次大考。融资扩产本身并非原罪,尤在制造业转型升级、能源结构变革的关键期,适当的超前布局可以理解。但问题的核心在于:论证完备性、需求真实性和消化可行性。
若公司仅以“疯狂”为能事,无实质订单与市场支撑,则新增产能恐成烫手山芋,上市之后面临的不仅是监管问询,还有市场用脚投票的估值惩罚。只有详细披露产能消化路径与市场需求匹配度,真正做实技术、做深渠道、做稳资金链,才能跨越产能消化这道致命关口,给投资者一个有说服力的未来。
万控智造的IPO之旅,考验的不止是财务数字,更是战略定力与公司治理成色。{